


Exige Alan Márquez no tocar las pensiones
IMSS cambió las reglas para jubilados con Modalidad 40; Morena y Sheinbaum dicen que fue por corrupción y afectan a millones de mexicanos
Carlos García
León
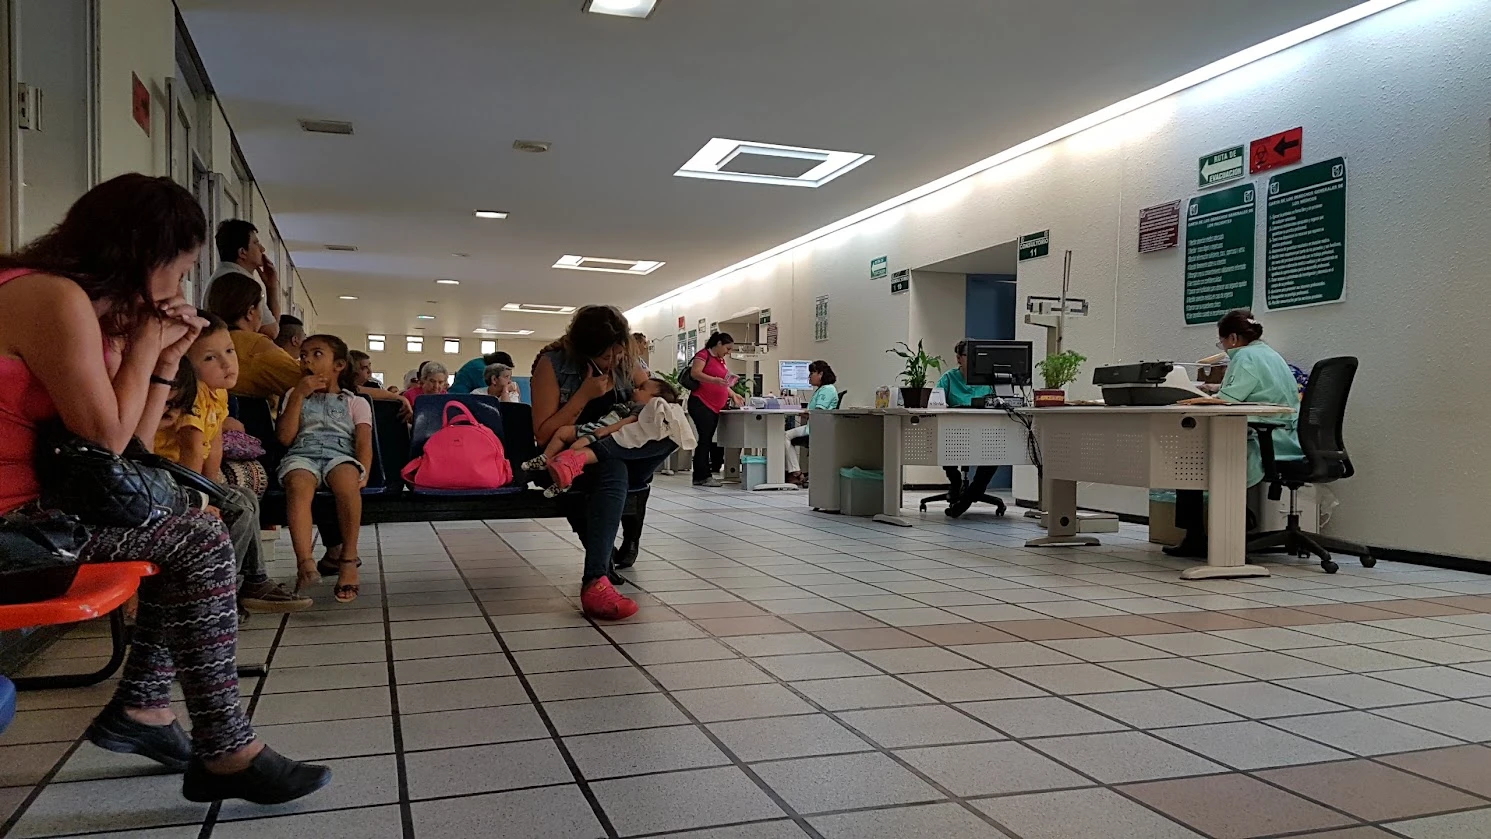
El pasado 21 de octubre, el Consejo Técnico del IMSS publicó en el Diario Oficial de la Federación un acuerdo para bajar de 25 Unidades de Medida y Actualización (UMA) a una UMA, el monto máximo que puede aportar un trabajador, que cotizó con la ley de 1973, para pensionarse. El argumento del gobierno federal es que hubo fraudes para jubilar con pensiones elevadas.
Ahora el trabajador solo se podrá jubilar tomando en cuenta su último salario más una UMA de 117.31 pesos, cuando la ley 73 permite 25, es decir, hasta 2 mil 932.75 pesos de cotización diaria.
En el estado de Guanajuato viven 6.4 millones de habitantes, de los cuales más de un millón tienen edades de entre 49 y 64 años y son posibles candidatos a jubilarse con la modalidad 40, de acuerdo con información del INEGI.
El punto de acuerdo exhorta “al Consejo Técnico y a la Dirección General del Instituto Mexicano del Seguro Social (IMSS), a garantizar la seguridad jurídica de las personas aseguradas bajo la modalidad 40”.
Así como a transparentar los fundamentos técnicos y jurídicos del acuerdo acdo.as2.hct.101026/302.p.dg y preservar las condiciones de aseguramiento de quienes se encuentran inscritos.
“Precise el alcance jurídico y operativo de la expresión ‘periodo contratado’ en el contexto de la Modalidad 40, así como los supuestos en los que pueden modificarse las condiciones de cotización y las causas de terminación de la continuación voluntaria, en términos de los artículos 218 y 220 de la Ley del Seguro Social y demás disposiciones aplicables”, marca el punto de Márquez Becerra.
También solicita que publiquen un informe técnico que identifique el número de personas inscritas en la Modalidad 40, los criterios de determinación de los salarios base de cotización, los cambios operativos implementados durante 2026 y sus posibles efectos diferenciados sobre las nuevas solicitudes y las personas previamente inscritas, con información estadística y documental que permita evaluar su legalidad, alcance e impacto social.
“La Cámara de Diputados exhorta respetuosamente a la Secretaría Anticorrupción y Buen Gobierno, en el ámbito de sus respectivas atribuciones y competencias, a que dé seguimiento a las obligaciones de transparencia y rendición de cuentas relacionadas con la información pública sobre los criterios aplicables a la Modalidad 40, sin perjuicio de las facultades de las demás autoridades competentes”, señala el punto de acuerdo.
En las consideraciones, Alan Márquez resalta que las decisiones del IMSS tienen consecuencias directas sobre la planeación financiera y las expectativas de retiro de miles de familias mexicanas.
“Si bien la sostenibilidad financiera del sistema de seguridad social constituye un objetivo legítimo que debe ser atendido por las autoridades competentes, las medidas adoptadas para alcanzarlo deben observar los principios de legalidad, seguridad jurídica, certeza, proporcionalidad y respeto a los derechos reconocidos por el ordenamiento jurídico”, sostiene.
Explica que los artículos 14 y 123 de la Constitución son referentes para el análisis de la seguridad jurídica y la protección de los derechos laborales y de seguridad social.
En el artículo 14 constitucional se establece que: “A ninguna ley se dará efecto retroactivo en perjuicio de persona alguna”, menciona.
“La facultad de administración y operación del Instituto no debe confundirse con la potestad de modificar, por vía administrativa, los elementos sustitutivos de un derecho regulado por el Congreso de la Unión”, argumentó el legislador.
¿Qué es la Modalidad 40 y cómo funcionaba?
La Modalidad 40 es un esquema legal que permite a los trabajadores que dejaron de cotizar con un patrón formal continuar aportando de manera independiente al IMSS. El objetivo de este mecanismo es no perder la vigencia de derechos y seguir acumulando semanas cotizadas.
Para las personas inscritas bajo la Ley 73 del IMSS (aquellas que comenzaron a cotizar formalmente antes del 1 de julio de 1997), este esquema representa una herramienta crucial. La pensión bajo dicha ley se calcula combinando dos factores principales: las semanas totales cotizadas y el salario promedio de los últimos cinco años laborados.
Anteriormente, la normativa permitía a los asegurados elevar su salario base de cotización hasta un tope de 25 Unidades de Medida y Actualización (UMA) —monto cercano a los 88 mil pesos mensuales— pagando las cuotas correspondientes con recursos propios. Esto abría la posibilidad de que personas con sueldos registrados históricamente bajos incrementaran exponencialmente el promedio de sus últimos cinco años para retirarse con pensiones elevadas.
¿Cuáles fueron los cambios y cómo afectan a la Ley 73?
El nuevo acuerdo establece severas restricciones a la hora de determinar el salario con el que se puede cotizar en este esquema
Las nuevas incorporaciones ya no podrán elegir libremente cotizar hasta las 25 UMA. En su lugar, el Salario Base de Cotización estará topeado al último sueldo con el que el trabajador fue dado de baja en el régimen obligatorio, permitiendo únicamente sumarle el equivalente a una UMA adicional.
Las nuevas altas pierden la posibilidad de realizar aportaciones retroactivas por periodos no cotizados.
Las solicitudes solo se gestionarán de forma digital para erradicar intermediarios y gestores. (Nota: Quienes ya contaban con un contrato previo de Modalidad 40 mantendrán sus condiciones contratadas hasta finalizar su periodo).
La principal afectación recae sobre los trabajadores de la Ley 73 que planeaban utilizar la Modalidad 40 como un “elevador salarial”. Aquellos empleados que tuvieron sueldos modestos en la fase final de su vida laboral o que sufrieron desempleo antes de tramitar su retiro ya no podrán dar el salto presupuestal para maximizar el cálculo de su pensión. Esto limita drásticamente su capacidad para aspirar a un retiro digno mediante el ahorro e inversión de sus propios recursos.